Para qué sirve una conciliación bancaria
Compara tus registros con el banco e identifica diferencias que requieren revisión.
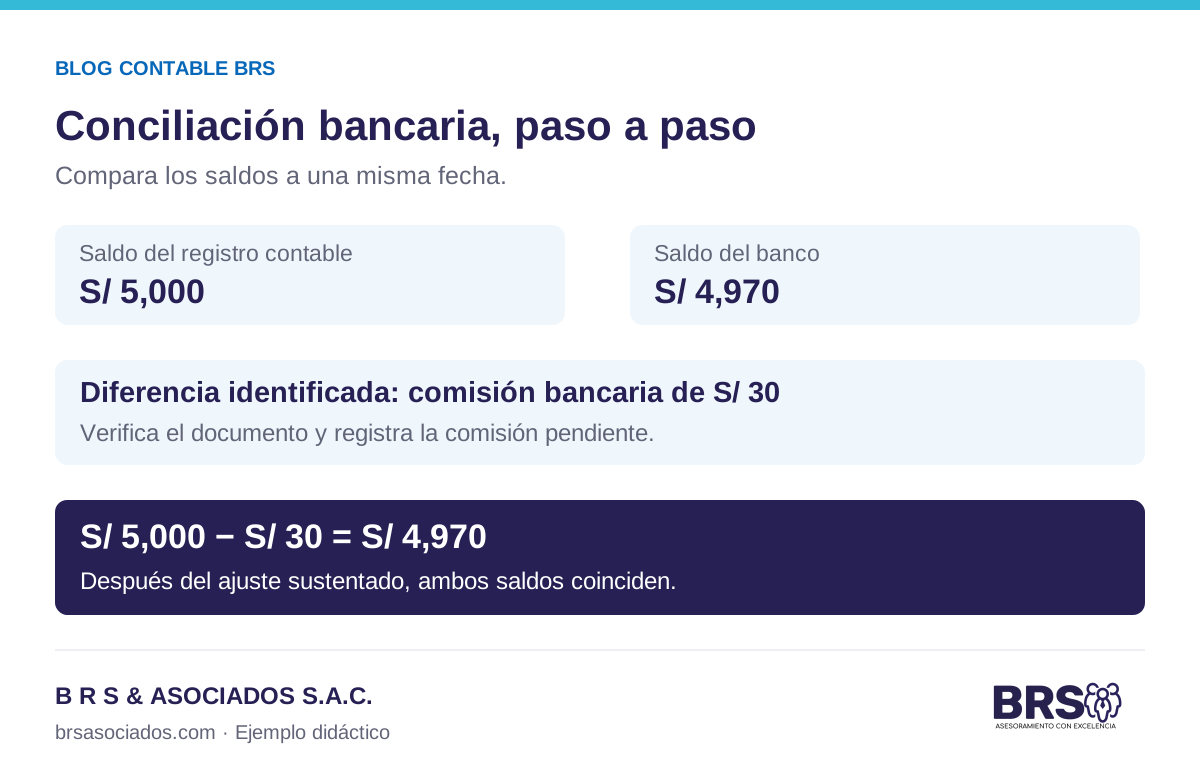
La conciliación bancaria compara el saldo registrado por la empresa con el saldo del estado de cuenta del banco en una misma fecha.
Qué debes revisar
- Comisiones e intereses que aún no registraste.
- Cobros y pagos pendientes de identificar.
- Depósitos o cheques pendientes de aparecer en el banco.
- Registros duplicados o importes incorrectos.
Un ejemplo sencillo
Tu registro indica S/ 5,000 y el banco muestra S/ 4,970. Detectas una comisión bancaria de S/ 30 que aún no anotaste. Tras verificar el sustento y registrar la comisión, ambos saldos quedan en S/ 4,970.
Cómo hacerla
- Elige una misma fecha de corte.
- Compara cada movimiento con su documento.
- Lista las diferencias y explica su origen.
- Registra los ajustes sustentados que correspondan.
- Da seguimiento a los movimientos pendientes.
No registres un gasto solo para igualar los saldos. Primero identifica y documenta la diferencia.
Ejemplo didáctico preparado por BRS.
Preguntas frecuentes sobre este artículo
Respuestas preparadas por BRS a las dudas más frecuentes sobre el tema.
¿Por qué el banco y mi registro muestran saldos diferentes?
Entre las causas están las comisiones pendientes de registrar, los depósitos en tránsito, los pagos pendientes y los errores de anotación. La conciliación identifica la causa de cada diferencia.
¿Cómo se resuelve el ejemplo de S/ 30?
El registro tiene S/ 5,000 y el banco S/ 4,970. Una comisión sustentada de S/ 30 pendiente de anotar explica la diferencia. Tras registrarla, ambos saldos quedan en S/ 4,970.
¿Debo registrar un gasto para igualar los saldos?
Cada ajuste requiere una causa identificada y un sustento. Una diferencia por un movimiento en tránsito, por ejemplo, no equivale a un gasto.