CTS de noviembre de 2026: cálculo y preparación de tu empresa
El cálculo de la CTS y su relación con las obligaciones laborales, la contabilidad y el efectivo de tu negocio.
Calcula tu CTS
Ingresa remuneraciones, meses y días para ver el detalle del depósito.
El depósito de CTS de noviembre forma parte de las obligaciones que toda empresa debe considerar al planificar sus pagos. Su cumplimiento empieza con el cálculo del beneficio, pero también exige contar con el efectivo en la fecha correspondiente. Las ventas y la utilidad del negocio no garantizan, por sí solas, que ese dinero esté disponible.
Para entender esa relación, este artículo desarrolla el depósito del semestre mayo-octubre de 2026, desde su fundamento legal hasta su aplicación en la planilla. Los ejemplos parten del régimen laboral general privado y luego muestran las diferencias que corresponden a la pequeña empresa y la microempresa.
Qué protege la CTS y a quién corresponde
La Compensación por Tiempo de Servicios es un beneficio social que protege al trabajador frente al cese. La SBS explica que el empleador deposita el beneficio en una cuenta a nombre del trabajador. Su finalidad explica por qué la obligación nace del vínculo laboral y del tiempo de servicios, con independencia de los resultados comerciales del empleador. Referencia: SBS, cuenta CTS.
El MTPE precisa que los trabajadores del régimen privado con una jornada mínima promedio de cuatro horas diarias tienen derecho a CTS. El beneficio se devenga desde el primer mes del vínculo, conforme al artículo 2 del Texto Único Ordenado de la Ley de CTS, aprobado por el Decreto Supremo N.º 001-97-TR. La fecha de ingreso, la jornada y el régimen laboral determinan, por tanto, el derecho al beneficio y las reglas aplicables a su cálculo. Referencia: MTPE, orientación publicada el 24 de abril de 2026.
El semestre y el plazo de noviembre
El depósito de noviembre corresponde al periodo del 1 de mayo al 31 de octubre. El artículo 21 del Texto Único Ordenado de la Ley de CTS, aprobado por el Decreto Supremo N.º 001-97-TR, dispone el cálculo por meses completos y fracciones de mes. El artículo 22 de esa misma ley establece el depósito dentro de los primeros quince días naturales de noviembre y traslada el vencimiento al primer día hábil siguiente cuando el último día es inhábil.
En 2026, el 15 de noviembre cae domingo. La regla del primer día hábil siguiente sitúa el vencimiento en el lunes 16 de noviembre de 2026, según el calendario y las disposiciones vigentes a la fecha de revisión de este artículo. Base: TUO de la Ley de CTS, artículos 21 y 22.
En la práctica, cerrar la revisión de planillas con anticipación deja tiempo para corregir diferencias y completar el trámite bancario. La constancia de depósito acredita el pago y permite comprobar que el importe abonado coincide con la liquidación de cada trabajador.
Cómo se forma la remuneración computable
El punto de partida es la remuneración de octubre. El artículo 9 del Texto Único Ordenado de la Ley de Compensación por Tiempo de Servicios, aprobado por el Decreto Supremo N.º 001-97-TR, incluye en la remuneración computable el sueldo básico y los conceptos remunerativos regulares de libre disposición. El artículo 10 de esa misma ley establece que el depósito de noviembre se calcula con la remuneración de octubre. La base del beneficio depende de la naturaleza de cada concepto de la boleta, por lo que su importe no siempre coincide con el total pagado al trabajador.
La gratificación de julio aporta un sexto de lo percibido al cálculo, según el artículo 18 del Texto Único Ordenado de la Ley de CTS, aprobado por el Decreto Supremo N.º 001-97-TR. La bonificación extraordinaria vinculada a esa gratificación queda fuera de esta incorporación, debido a su naturaleza no remunerativa, establecida en la Ley 30334. Esa diferencia explica por qué la gratificación legal y la bonificación no se suman como un único concepto computable. Base: Ley 30334, artículo 3.
Las horas extras y otras remuneraciones complementarias variables también intervienen en la base cuando cumplen el requisito de regularidad. Sunafil explica que su incorporación exige haberlas percibido al menos en tres meses del semestre y considerar el promedio correspondiente. La remuneración principal imprecisa, como la de un comisionista, tiene un tratamiento distinto. Referencia: Sunafil, orientación sobre remuneración computable.
Las exclusiones legales, por su parte, dependen de la finalidad y el sustento del pago. Una condición de trabajo o un viático que cumple los requisitos de exclusión recibe un tratamiento distinto al de una remuneración. La denominación del concepto en la boleta no reemplaza ese análisis.
Caso práctico: seis meses completos
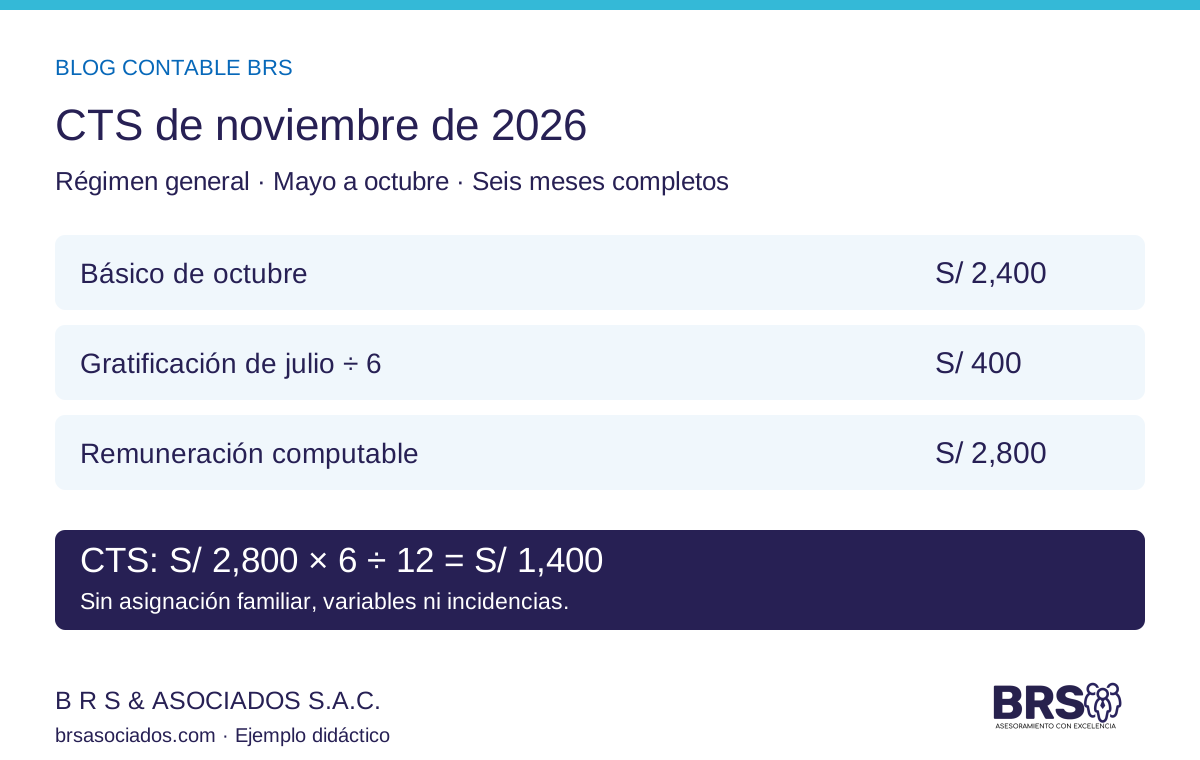
Una empresa del régimen general tiene un trabajador que laboró todo el semestre. Su básico de octubre es S/ 2,400 y recibió S/ 2,400 de gratificación legal en julio. No tiene asignación familiar, variables, otros conceptos remunerativos ni días que deban descontarse del tiempo computable.
| Concepto | Cálculo | Importe |
|---|---|---|
| Básico de octubre | Dato del caso | S/ 2,400.00 |
| Sexto de la gratificación | 2,400 ÷ 6 | S/ 400.00 |
| Remuneración computable | 2,400 + 400 | S/ 2,800.00 |
| CTS del semestre | 2,800 × 6 ÷ 12 | S/ 1,400.00 |
El depósito del caso es S/ 1,400. El sexto de gratificación forma parte de la base antes de aplicar los seis meses. Un error frecuente consiste en tomar medio básico y añadir después todo el sexto. Ese procedimiento arrojaría S/ 1,600 y no corresponde a estos datos.
Si trabajó menos de seis meses
Para el régimen general, la fórmula de meses y días es: remuneración computable × meses ÷ 12, más remuneración computable × días ÷ 360. Los días son la fracción adicional al número de meses completos, no todos los días del periodo.
Para observar el efecto del tiempo trabajado, los siguientes ejemplos parten de una remuneración computable de S/ 2,800. Con esa misma base, cuatro meses completos dan lugar a una CTS de S/ 933.33. Si el periodo comprende además quince días, el beneficio asciende a S/ 1,050.00.
| Concepto | Cuatro meses completos | Cuatro meses y quince días |
|---|---|---|
| Remuneración computable | S/ 2,800.00 | S/ 2,800.00 |
| Meses completos | 2,800 × 4 ÷ 12 = S/ 933.33 | 2,800 × 4 ÷ 12 = S/ 933.33 |
| Días adicionales | 0 días = S/ 0.00 | 2,800 × 15 ÷ 360 = S/ 116.67 |
| CTS por depositar | S/ 933.33 | S/ 1,050.00 |
Los quince días adicionales explican la diferencia de S/ 116.67 entre ambos resultados. Aunque el cuadro presenta los importes con dos decimales, el total se obtiene sumando los cálculos antes del redondeo final. En una planilla real, la base de S/ 2,800 dependerá de las remuneraciones de cada trabajador. La fecha de ingreso y la gratificación efectivamente percibida influyen en esa determinación.
REMYPE: el régimen tributario no define la CTS
Pertenecer al Régimen MYPE Tributario de SUNAT no equivale a estar comprendido en el régimen laboral especial REMYPE. La aplicación del régimen especial depende de la inscripción del empleador, su categoría y la situación laboral de cada trabajador. También exige respetar los derechos previamente adquiridos y las condiciones más favorables que correspondan.
El artículo 50 del Decreto Supremo 013-2013-PRODUCE establece para la pequeña empresa una CTS de quince remuneraciones diarias por año, con un máximo de noventa. La microempresa bajo el régimen especial no tiene la CTS como beneficio legal obligatorio de ese régimen. Base: artículo 50 del TUO MYPE.
En este caso, un trabajador comprendido en el régimen laboral especial de pequeña empresa gana S/ 2,400 y recibió una gratificación legal de S/ 1,200 en julio. Laboró los seis meses completos, sin otros conceptos computables ni incidencias. El cálculo supone que aún no alcanza el tope acumulado de noventa remuneraciones diarias.
| Concepto | Cálculo | Importe |
|---|---|---|
| Básico de octubre | Dato del caso | S/ 2,400.00 |
| Gratificación legal de julio | Media remuneración | S/ 1,200.00 |
| Sexto de la gratificación | 1,200 ÷ 6 | S/ 200.00 |
| Remuneración computable | 2,400 + 200 | S/ 2,600.00 |
| Importe anual para calcular la CTS de pequeña empresa | 2,600 ÷ 2 | S/ 1,300.00 |
| CTS por seis meses completos | 1,300 ÷ 2 | S/ 650.00 |
La CTS del semestre asciende a S/ 650.00. La primera división entre dos aplica el beneficio de quince remuneraciones diarias por año de la pequeña empresa. La segunda corresponde a seis meses completos, es decir, la mitad del año. La remuneración computable sigue siendo S/ 2,600.00. El importe de S/ 1,300.00 sirve para calcular el beneficio anual de este régimen. El resultado también refleja que la gratificación de julio es menor que en el caso del régimen general. Referencia: cuadro laboral MYPE de SUNAT.
Pequeña empresa: cuatro meses y quince días
En otro caso, la remuneración computable, determinada con los conceptos que corresponden al trabajador, es S/ 2,600.00. El tiempo computable es de cuatro meses y quince días, sin alcanzar el tope acumulado. Para obtener su CTS, primero se divide la base entre dos. Luego se calcula el importe de los meses y de los días adicionales.
| Paso | Operación | Importe |
|---|---|---|
| 1. Aplicar el beneficio de pequeña empresa | 2,600 ÷ 2 | S/ 1,300.00 |
| 2. Calcular los cuatro meses | 1,300 ÷ 12 × 4 | S/ 433.33 |
| 3. Calcular los quince días | 1,300 ÷ 360 × 15 | S/ 54.17 |
| 4. Sumar meses y días | 433.33 + 54.17 | S/ 487.50 |
El depósito asciende a S/ 487.50. Los cuatro meses representan S/ 433.33 y los quince días añaden S/ 54.17. La división entre 12 obtiene el importe por mes y la división entre 360 obtiene el importe por día. Así se reconoce únicamente el tiempo computable de este trabajador. Los valores del cuadro se presentan con dos decimales y el total se redondea al finalizar el cálculo.
Reconocer el gasto y preparar el efectivo
La NIC 19 señala que los beneficios por servicios prestados originan una obligación y un gasto, salvo el tratamiento como costo de un activo que corresponda. Por eso, depositar en noviembre no significa que todo el gasto nazca en noviembre. Referencia: IFRS Foundation, NIC 19.
En el caso principal, el registro conceptual acumulado es un débito al gasto por CTS y un crédito a la CTS por pagar por S/ 1,400. El depósito cancela esa obligación mediante un débito a la CTS por pagar y un crédito a bancos por el mismo importe. Cuando la empresa ya reconoció el gasto mes a mes, el cierre del semestre permite comparar el saldo acumulado con la liquidación definitiva y registrar la diferencia que corresponda. El pago cancela el pasivo, sin volver a reconocer el gasto.
Separar S/ 233.33 al mes es una referencia presupuestaria para reunir S/ 1,400 en seis meses. El último aporte absorbe la diferencia de redondeo, mientras que una variación de remuneraciones exige actualizar la previsión. Así, la reserva de efectivo acompaña al cálculo legal y al reconocimiento contable, pero cumple una función distinta: asegurar los fondos para el depósito.
Del cálculo al depósito y su documentación
El cierre del proceso reúne la información laboral, las boletas y los datos de la cuenta elegida por el trabajador. La revisión conjunta de esos documentos permite comprobar el tiempo computable, la remuneración de octubre, la gratificación y las variables. Después del depósito, el artículo 29 del Texto Único Ordenado de la Ley de CTS, aprobado por el Decreto Supremo N.º 001-97-TR, exige que el empleador entregue la liquidación individual bajo cargo dentro de cinco días hábiles. Referencia oficial sobre entrega de la liquidación.
El expediente de cada trabajador reúne el cálculo, las boletas, la constancia bancaria y el cargo de entrega. Estos documentos respaldan el cumplimiento y permiten explicar cualquier diferencia entre lo calculado y lo depositado. Un abono incompleto requiere la regularización correspondiente y la evaluación de los efectos del incumplimiento.
Retiro de CTS: qué autoriza la Ley N.º 32322
El depósito que realiza la empresa y el retiro que solicita el trabajador son operaciones distintas. La Ley N.º 32322, publicada el 9 de mayo de 2025, regula la disponibilidad del dinero acumulado. Su disposición complementaria transitoria única permite retirar el 100 % de los depósitos hasta el 31 de diciembre de 2026. Esta autorización no exige cese ni diagnóstico médico. Fuente: Ley N.º 32322.
El retiro es una decisión del trabajador. La empresa conserva su obligación de calcular y depositar la CTS. El depósito de noviembre de 2026 también queda comprendido en la disponibilidad temporal cuando ya esté acreditado en la cuenta.
Caso 1: retiro temporal durante 2026
Ana mantiene su vínculo laboral y tiene S/ 5,000 en su cuenta CTS. En noviembre de 2026 recibe el depósito de S/ 1,400 calculado en el caso del régimen general. Solicita retirar todo el saldo antes del 31 de diciembre de 2026. El ejemplo supone que no existen embargos, retenciones ni otros movimientos, y omite los intereses para simplificar.
| Concepto | Cálculo | Importe |
|---|---|---|
| Saldo anterior | Dato del ejemplo | S/ 5,000.00 |
| Depósito de noviembre acreditado | Caso del régimen general | S/ 1,400.00 |
| Saldo disponible | 5,000 + 1,400 | S/ 6,400.00 |
| Retiro del 100 % | 6,400 × 100 % | S/ 6,400.00 |
Ana accede a S/ 6,400 por la autorización temporal. El trámite corresponde a la entidad financiera depositaria. Su retiro no elimina el derecho a los depósitos futuros que correspondan ni libera al empleador de cumplirlos.
Caso 2: retiro por cáncer o enfermedad terminal
El artículo único de la Ley N.º 32322 incorpora una regla sin el límite temporal de diciembre de 2026 para trabajadores con cáncer o enfermedad terminal acreditados ante el empleador. El D.S. N.º 007-2025-TR desarrolla el procedimiento en el artículo 14-A del Reglamento de la Ley de CTS. El caso siguiente ilustra esta vía con independencia de la autorización temporal.
Luis tiene un diagnóstico de cáncer y presenta su solicitud con el certificado médico correspondiente. Su cuenta registra S/ 8,000 de CTS y S/ 350 de intereses a la fecha de la solicitud. El saldo libre de afectaciones asciende a S/ 8,350.
| Concepto | Cálculo | Importe |
|---|---|---|
| CTS acumulada | Dato del ejemplo | S/ 8,000.00 |
| Intereses acumulados | Dato del ejemplo | S/ 350.00 |
| Saldo a la fecha de solicitud | 8,000 + 350 | S/ 8,350.00 |
| Retiro del 100 % | 8,350 × 100 % | S/ 8,350.00 |
Luis acredita el diagnóstico ante su empleador mediante un certificado de un médico habilitado de un establecimiento público o privado. El empleador emite la constancia dirigida a la entidad financiera dentro de dos días hábiles de recibir la solicitud. Si Luis solicita una transferencia, la entidad financiera la realiza a la cuenta indicada en un plazo máximo de dos días hábiles. La comunicación del empleador debe proteger sus datos sensibles. Fuente: D.S. N.º 007-2025-TR, artículo 14-A del Reglamento.
El ejemplo de Luis reconoce los intereses y usa el saldo existente al presentar la solicitud. Esta vía permanece disponible por el diagnóstico acreditado y no por la fecha límite de la autorización general.
Normas y fuentes consultadas
- D.S. 001-97-TR, TUO de la Ley de CTS. Artículos 2, 9, 10, 18, 21, 22 y 29.
- D.S. 013-2013-PRODUCE. Régimen laboral MYPE, artículo 50.
- Ley 30334, artículo 3.
- Ley N.º 32322. Retiro temporal y retiro por cáncer o enfermedad terminal.
- D.S. N.º 007-2025-TR. Procedimiento de retiro por diagnóstico acreditado.
- NIC 19, beneficios a los empleados.
Preguntas frecuentes sobre este artículo
Respuestas preparadas por BRS a las dudas más frecuentes sobre el tema.
¿Qué periodo comprende la CTS de noviembre?
Comprende el tiempo computable del 1 de mayo al 31 de octubre. La remuneración de octubre sirve como referencia para formar la base del depósito, conforme a los artículos 10 y 21 del TUO de la Ley de CTS, aprobado por el D.S. N.º 001-97-TR.
¿La gratificación completa se suma al sueldo?
Se incorpora un sexto de la gratificación legal percibida en el semestre. En el caso del régimen general, S/ 2,400 de gratificación aportan S/ 400 a la base. La bonificación extraordinaria no forma parte de esa incorporación. El sustento es el artículo 18 del TUO de la Ley de CTS y el artículo 3 de la Ley 30334.
¿Para seis meses completos basta dividir entre dos?
Sí. En el régimen general, una remuneración computable de S/ 2,800 dividida entre dos da S/ 1,400. En pequeña empresa, primero se aplica su beneficio anual: S/ 2,600 ÷ 2 = S/ 1,300. Después, por los seis meses, S/ 1,300 ÷ 2 = S/ 650. Estos casos suponen seis meses computables completos y, en pequeña empresa, que no se alcanza el tope acumulado.
¿Cómo se calcula si hay meses y días?
En el régimen general se divide la remuneración computable entre 12 y se multiplica por los meses completos. Para los días adicionales, se divide entre 360 y se multiplica por esos días. Luego se suman ambos resultados. En el caso de pequeña empresa del artículo, sobre S/ 1,300: cuatro meses representan S/ 433.33 y quince días S/ 54.17. El total es S/ 487.50.
¿Estar en el Régimen MYPE Tributario reduce la CTS?
El régimen tributario y el laboral son distintos. La aplicación de los beneficios laborales de pequeña empresa depende del régimen REMYPE que corresponda al empleador y al trabajador, respetando los derechos adquiridos. El artículo 50 del D.S. N.º 013-2013-PRODUCE regula la CTS de pequeña empresa.
¿La microempresa está obligada a depositar CTS?
La CTS no es un beneficio obligatorio del régimen laboral especial de microempresa. La respuesta depende de que ese régimen corresponda al trabajador. La inscripción del negocio no elimina derechos previamente adquiridos ni condiciones más favorables.
¿Cuándo vence el depósito de noviembre de 2026?
Según el calendario y la normativa revisada en el artículo, el lunes 16 de noviembre de 2026. El día 15 cae domingo y el artículo 22 del TUO de la Ley de CTS traslada el vencimiento al primer día hábil siguiente.
¿El depósito se registra otra vez como gasto?
Si la empresa ya reconoció la CTS durante el semestre, el depósito cancela la obligación contra bancos. El gasto no se registra por segunda vez. Antes del pago se compara la obligación acumulada con la liquidación final y se reconoce el ajuste que corresponda.
¿La Ley N.º 32322 elimina la obligación de depositar CTS?
La autorización de retiro corresponde al trabajador y no elimina los depósitos a cargo del empleador. La disponibilidad temporal llega hasta el 31 de diciembre de 2026. La regla por cáncer o enfermedad terminal acreditados permite el retiro en cualquier momento, siguiendo el procedimiento aplicable.