Cómo leer tu estado de situación financiera
Entiende qué tiene tu empresa, cuánto debe y cuál es su patrimonio.
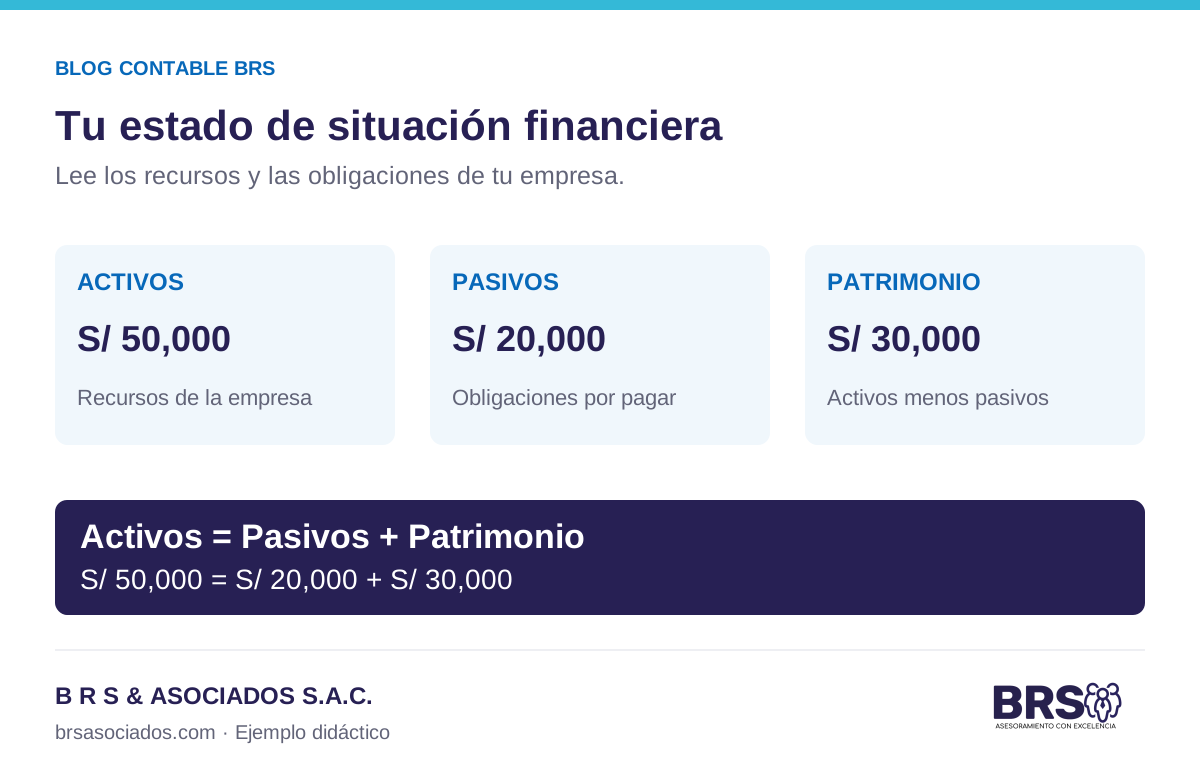
El estado de situación financiera presenta los activos, pasivos y patrimonio de tu empresa en una fecha determinada.
Los tres elementos
- Activos: recursos como efectivo, cuentas por cobrar, mercadería y equipos.
- Pasivos: obligaciones como cuentas por pagar y préstamos.
- Patrimonio: diferencia entre activos y pasivos.
Ejemplo práctico
Una empresa tiene activos por S/ 50,000 y pasivos por S/ 20,000. Su patrimonio es S/ 30,000.
Qué preguntar al leerlo
- ¿Cuánto efectivo tienes disponible?
- ¿Qué cuentas por cobrar vencen pronto?
- ¿Cuándo debes pagar tus obligaciones?
- ¿Qué parte de tus recursos está en mercadería o equipos?
Un activo no siempre es dinero disponible. Revisa también los vencimientos, el flujo de caja y las notas a los estados financieros antes de decidir un pago.
El ejemplo y las preguntas son una explicación didáctica de BRS.
Referencia
IFRS Foundation · NIC 1, presentación de estados financieros
Preguntas frecuentes sobre este artículo
Respuestas preparadas por BRS a las dudas más frecuentes sobre el tema.
¿Qué diferencia hay entre activo, pasivo y patrimonio?
Los activos son los recursos de la empresa. Los pasivos son sus obligaciones. El patrimonio resulta de restar los pasivos a los activos.
¿Cómo se obtiene el patrimonio del ejemplo?
S/ 50,000 de activos menos S/ 20,000 de pasivos dan un patrimonio de S/ 30,000.
¿El patrimonio es dinero disponible para pagar?
El patrimonio incluye recursos que también están en mercadería, equipos o cuentas por cobrar. Para evaluar un pago importan el efectivo disponible, las cobranzas previstas y los vencimientos de las obligaciones.